
Faits saillants :
- Solide rentabilité du projet : VAN₈ après impôts de 13,49 milliards $ CA et TRI après impôts de 38,7 %, selon un prix de référence à long terme de 2 289 $ CA/tonne (1 647 $ US) pour le SC5,5 FOB d’un port du Québec ;
- Ressources minérales importantes à haute teneur : L’ÉÉP repose sur une mise à jour de l’ERM 297,3 Mt à 1,36 % de Li2O, établie à partir des résultats de 75 trous de forage totalisant 33 343 m forés jusqu’en décembre 2025 ;
- Production à grande échelle et sur une longue durée de vie de la mine : Production annuelle moyenne estimée à 1,7 Mt de SC5,5, avec une production totale estimée à 46,5 Mt sur une durée de vie de la mine de 28 ans, soutenue par une capacité de traitement progressive de 5 Mt par année, passant à 10 Mt par année ;
- Faibles coûts de production : Coûts d’exploitation décaissés de 256 $ CA/t et coûts de maintien tout compris (AISC) de 454 $ CA/tonne de concentré de spodumène à 5,5 %, avant redevances, selon la base franco à bord (FOB) d’un port du Québec ; attribuable en partie par le faible ratio de décapage de 2,44:1 sur l’ensemble de la durée de vie de la mine, et par l’emplacement avantageux du Projet par rapport aux infrastructures de transport ;
- Investissements en capital et délai de récupération : Coûts d’investissement totales estimés à 2,93 G $ CA, incluant une provision pour imprévus, avec un délai de récupération après impôts estimé à 3 ans à compter du début de la production ;
- Ratio élevé de la VAN par rapport aux investissements en capital : VAN8 après impôts de 13,49 G$ CA, comparativement aux coûts d’investissement initiales estimées à 2,93 G$ CA, représentant un ratio de la VAN par rapport aux investissements en capital d’environ 4,6:1.
- Génération de flux de trésorerie projetée substantielle : Flux de trésorerie disponible total avant impôts, non actualisé, d’environ 81,22 milliards $ CA, avec un flux de trésorerie cumulatif après impôts, non actualisé, d’environ 46,9 milliards $ CA; et
- Potentiel d’expansion des ressources et d’optimisation du Projet: Des forages intensifs en 2026 continuent de démontrer que la minéralisation demeure ouverte dans le prolongement de l’axe principal, avec plusieurs grands intervalles minéralisés à l’extérieur de la zone couverte par l’estimation actuelle des ressources minérales. Des travaux de forage, des essais métallurgiques et des études d’ingénierie actuellement en cours pourraient permettre d’accroître et de reclasser les ressources, d’optimiser le schéma du procédé de traitement et d’identifier de nouvelles possibilités d’améliorer davantage la rentabilité du Projet.
Vancouver, Colombie-Britannique, le 10 novembre 2026 – Q2 Metals Corp. (TSX.V : QTWO | OTCQB : QUEXF | FSE : 458) (« Q2 » ou la « Société ») est heureuse d’annoncer les résultats d’une évaluation économique préliminaire (« ÉÉP ») pour le projet Cisco Lithium (le « projet Cisco » ou le « Projet »). L’ÉÉP constitue la première évaluation économique conceptuelle du développement par étapes du projet Cisco. Elle met en évidence son potentiel à se positionner parmi les plus importants producteurs de concentré de spodumène à faible coût d’exploitation à l’échelle mondiale.
« Grâce à la combinaison d’une ressource exploitable à ciel ouvert d’envergure mondiale, d’un accès à des infrastructures existantes et de solides partenariats avec les communautés locales, le projet Cisco s’impose comme un projet stratégique de lithium issu du spodumène, situé dans une juridiction minière de premier plan. Cette ÉÉP constitue une étape importante pour Q2 dans le développement du plein potentiel à long terme du projet Cisco, alors que celui-ci progresse vers les prochaines étapes de son développement », a déclaré Alicia Milne, présidente et chef de la direction de Q2 Metals.
« En seulement deux ans et demi, notre équipe dévouée a fait passer le projet Cisco du stade de nouvelle découverte lors de son acquisition à celui d’ÉÉP, le positionnant ainsi parmi les meilleurs projets de lithium spodumène à l’échelle mondiale. Les mérites techniques du gîte Cisco, en ce qui a trait à l’envergure, à la teneur et à la continuité, renforcés par sa proximité des infrastructures de transport, ont permis de créer un projet d’envergure majeure, dont l’AISC préliminaire se situe dans le quartile inférieur des entreprises comparables du secteur.
Nous nous concentrons sur la progression du projet Cisco afin d’en faire une nouvelle source importante de lithium, répondant à la future demande mondiale prévue. La publication de cette ÉÉP représente un jalon important et un moment charnière qui marque notre transition de la phase d’exploration pure vers l’établissement de Cisco comme un élément clé de la stratégie canadienne en matière de minéraux critiques, ainsi qu’un contributeur important aux économies locales et régionales. Le profil de production potentiel décrit dans l’étude reflète l’envergure du gisement lui-même, qui a été dernièrement reconnu comme « Découverte de l’année » par l’Association de l’exploration minière du Québec en novembre 2026.
Le gisement Cisco continuera d’évoluer grâce à notre campagne de forage de 2026. Q2 dispose d’un capital suffisant pour poursuivre ses activités intensives d’exploration et de développement d’infrastructures, alors que nous nous tournons vers les catalyseurs et les jalons à venir ».
Aperçu de l’évaluation économique préliminaire
L’ÉÉP, préparée par la firme canadienne indépendante BBA Consultants (« BBA »), décrit la proposition de la création de valeur du projet Cisco à travers la rentabilité du Projet, la génération de flux de trésorerie à long terme et des rendements attrayants sur la durée de vie de la mine. Une évaluation approfondie des avantages techniques et stratégiques du Projet souligne son potentiel à devenir l’un des plus grands producteurs de concentré de spodumène à faible coût à l’échelle mondiale, avec des coûts de maintien tout compris (« AISC ») de 454 $ CA/tonne de concentré de spodumène (« SC ») titrant 5,5 % de Li₂O (« SC5,5 »).
Le profil de production et la durée de vie de la mine reflètent l’envergure des ressources minérales, démontrant le potentiel du projet Cisco à devenir un producteur majeur et à long terme de concentré de spodumène de haute qualité.
Le plan minier de l’ÉÉP prévoit une exploitation minière conventionnelle à ciel ouvert, utilisant des camions de transport et des pelles mécaniques, tirant parti d’une géométrie et d’une continuité favorables près de la surface. L’ÉÉP a été conçue comme un développement en deux phases atteignant 10 millions de tonnes par année (« Mtpa ») pour l’alimentation de l’usine, avec un capital initial estimé (« CAPEX ») de 2 926 millions (« M ») $ CA incluant la préproduction minière et l’équipement mobile, et un délai de récupération de l’investissement de 3 ans à compter du début de la production.
Les coûts d’exploitation sur la durée de vie de la mine (« LOM ») pour le complexe minier sont estimés à 11 913 millions $ CA, ce qui équivaut à 256,16 $ CA/tonne («t ») de concentré sur la base des coûts d’exploitation du site (avant le transport du concentré). La base de production comprend environ 28 années d’exploitation, avec le traitement de 264,2 millions de tonnes (« Mt ») de matériaux extraits et la production de 46,5 Mt de SC5,5.
L’ÉÉP est une estimation de classe 5 selon l’AACE avec une plage de précision cible de -30 % à +50 %, élaborée au troisième trimestre 2026 et exprimée en dollars canadiens constants. Les lecteurs doivent tenir compte du caractère préliminaire de l’estimation lors de l’évaluation des résultats de l’ÉÉP.
Tableau 1 – Principales hypothèses financières
| Hypothèse | Unité | Valeur |
| Taux de change | $ US/$ CA | 1,39 |
| Prix de référence : Prix du SC6,0 à long terme (CIF Chine) | $ US/t | 1 900 |
| Prix du SC5,5 à long terme (CIF Chine) | $ US/t | 1 742 |
| Prix à long terme SC5,5 (FOB d’un port de la province de Québec) | $ US/t | 1 647 |
| Prix à long terme SC5,5 (FOB d’un port de la province de Québec) | $ CA/t | 2 289 |
| Taux d’actualisation | % | 8 |
Tableau 2 : Résultats financiers de l’ÉÉP du projet Cisco
| Résultats | Unité | Valeur |
| Évaluations | ||
| VAN8 avant impôts | millions $ CA | 23 052 |
| TRI avant impôts | % | 48,5 |
| VAN8 après impôts | millions $ CA | 13 490 |
| TRI après impôts | % | 38,7 |
| Délai de récupération après impôts (début de la production) | Années | 3,0 |
| Revenus | ||
| Flux de trésorerie avant impôts (total, non actualisé) | millions $ CA | 81 216 |
| Crédit d’impôt à l’investissement estimé | millions $ CA | 101 |
| Total des impôts estimés | millions $ CA | 34 437 |
| Flux de trésorerie après impôts (total, non actualisé) | millions $ CA | 46 879 |
| Total des revenus bruts | millions $ CA | 106 441 |
| Coûts | ||
| Coût en capital initial (A-2 à A-3) | millions $ CA | 2 926 |
| Coûts de maintien | millions $ CA | 589 |
| Coûts d’exploitation | millions $ CA | 11 913 |
| Perte lors du transport de concentré | millions $ CA | 106 |
| Coûts de transport du concentré | millions $ CA | 8 486 |
| Redevance brute dérogatoire (1 % GOR) | millions $ CA | 1 064 |
| Coûts de fermeture et de restauration | millions $ CA | 141 |
| Coût total du Projet | millions $ CA | 25 225 |
| Mesures des coûts de l’industrie (en $ CA/tonne de SC5,5) | ||
| Coûts décaissés | C$/t SC5,5 | 439 |
| Coûts de maintien tout compris avant redevance (FOB d’un port de la province de Québec) |
C$/t SC5, | 454 |
L’ÉÉP du projet Cisco est de nature préliminaire et repose uniquement sur des ressources minérales présumées qui sont considérées comme trop spéculatives sur le plan géologique pour que l’on puisse leur appliquer des considérations économiques permettant de les classer comme réserves minérales. Rien ne garantit que les résultats de l’ÉÉP soient réalisés. Les ressources minérales qui ne sont pas des réserves minérales n’ont pas de viabilité économique démontrée.
Analyse de sensibilité
Selon un scénario de base prévoyant un prix à long terme du SC6 de 1 900 $ (CIF Chine) et un taux de change de 1,39 $ CA pour 1,00 $ US, le projet Cisco génère une VAN8 avant impôts de 23 052 millions $ CA et un TRI de 48,5 %, ainsi qu’une VAN8 après impôts de 13 490 millions $ CA et un TRI de 38,7 %, sur la base d’un taux d’imposition effectif cumulatif de 42,3 %. Les résultats indiquent que le projet Cisco maintient une valeur actualisée nette (« VAN ») et un taux de rendement interne (« TRI ») positifs sur l’ensemble des plages de valeurs évaluées, lorsque chaque paramètre de sensibilité est évalué individuellement.
Tableau 3 : Résumé des résultats de sensibilité de la VAN8 après impôts
| Sensibilité | -30 % | -20 % | -10 % | 0 % | 10 % | 20 % | 30 % |
| Teneur d’alimentation en Li2O pour la SMD (±30 %) | 8 126 | 9 916 | 11 702 | 13 490 | 15 267 | 17 046 | 18 823 |
| Prix (±30 %) | 7 691 | 9 627 | 11 558 | 13 490 | 15 411 | 17 332 | 19 251 |
| Taux de change ($ US/$ CA) (±30 %) | 7 691 | 9 627 | 11 558 | 13 490 | 15 411 | 17 332 | 19 251 |
| Recouvrement (±20 %) | 9 916 | 11 702 | 13 490 | 15 267 | 17 046 | ||
| Capital initial (±30 %) | 13 937 | 13 788 | 13 638 | 13 490 | 13 334 | 13 179 | 13 026 |
| Dépenses en capital de maintien (±30 %) | 13 520 | 13 510 | 13 500 | 13 490 | 13 480 | 13 470 | 13 460 |
| Exploitation (±30 %) | 14 241 | 13 990 | 13 740 | 13 490 | 13 237 | 12 982 | 12 728 |
Tableau 4 : Résumé des résultats de sensibilité du TRI après impôts
| Sensibilité | -30 % | -20 % | -10 % | 0 % | 10 % | 20 % | 30 % |
| Teneur d’alimentation en Li2O pour la SMD (±30 %) | 28,5 % | 32,1 % | 35,5 % | 38,7 % | 41,8 % | 44,7 % | 47,5 % |
| Prix (±30 %) | 27,6 % | 31,5 % | 35,2 % | 38,7 % | 42,0 % | 45,1 % | 48,1 % |
| Taux de change (1 $ US : 1 $ CA) (±30 %) | 27,6 % | 31,5 % | 35,2 % | 38,7 % | 42,0 % | 45,1 % | 48,1 % |
| Recouvrement (±20 %) | 32,1 % | 35,5 % | 38,7 % | 41,8 % | 44,7 % | ||
| Capital initial (±30 %) | 47,5 % | 44,0 % | 41,2 % | 38,7 % | 36,6 % | 34,7 % | 33,0 % |
| Dépenses en capital de maintien (±30 %) | 38,8 % | 38,8 % | 38,7 % | 38,7 % | 38,7 % | 38,7 % | 38,7 % |
| Exploitation (±30 %) | 41,0 % | 40,2 % | 39,5 % | 38,7 % | 38,0 % | 37,2 % | 36,4 % |
Tableau 5 : Prix du concentré de spodumène à 5,5 % de Li2O
| % de variation | -30 % | -20 % | -10 % | 0 % | 10 % | 20 % | 30 % |
| Prix moyen LOM ($ CA/t) | 1 602 $ | 1 831 $ | 2 060 $ | 2 289 $ | 2 518 $ | 2 747 $ | 2 976 $ |
| VAN 6 % | 10 464 | 12 931 | 15 392 | 17 856 | 20 308 | 22 761 | 25 212 |
| VAN 8 % | 7 691 | 9 627 | 11 558 | 13 490 | 15 411 | 17 332 | 19 251 |
| VAN 10 % | 5 705 | 7 259 | 8 808 | 10 357 | 11 895 | 13 434 | 14 970 |
| TRI | 27,6 % | 31,5 % | 35,2 % | 38,7 % | 42,0 % | 45,1 % | 48,1 % |
| Période de récupération (début de l’investissement) |
6,1 | 5,6 | 5,2 | 5,0 | 4,7 | 4,5 | 4,3 |
| Période de récupération (début de la production) |
4,1 | 3,6 | 3,2 | 3,0 | 2,7 | 2,5 | 2,3 |
Sommaire du projet
Le projet Cisco est principalement situé sur le territoire traditionnel de la Nation crie de Nemaska, dans la région d’Eeyou Istchee Baie-James au Québec (Canada). Le Projet comprend 801 droits exclusifs d’exploration totalisant 41 253 hectares (« ha ») et le gisement se trouve à 6,5 kilomètres (« km ») de la route Billy-Diamond, une route pavée et carrossable en toute saison, offrant un accès direct stratégique tout au long de l’année aux infrastructures ferroviaires de la ville de Matagami, située à environ 150 km au sud. Le projet bénéficie d’un accès à l’infrastructure de transport régionale, notamment le réseau ferroviaire du CN à Matagami, qui est relié à des installations portuaires en eau profonde le long de la Voie maritime du Saint-Laurent, desservant les marchés mondiaux.
Au-delà de ses mérites techniques, le projet Cisco est mené en mettant fortement l’accent sur l’engagement avec les communautés et le développement responsable. La Société maintient un dialogue continu avec le gouvernement de la Nation crie, les Nations cries de Nemaska et de Waswanipi, les tallymen locaux, la Ville de Matagami et le Gouvernement régional d’Eeyou Istchee Baie-James. La Société a également établi des partenariats avec des entreprises régionales et des entreprises appartenant aux Cris, et continue de faire progresser les études environnementales de références et les études sur l’utilisation du territoire afin d’appuyer les futures démarches d’obtention des permis et autorisations, ainsi que des travaux d’ingénierie et de planification du Projet.
Figure 1 : Projet Cisco, Eeyou Istchee Baie-James, Québec (Canada)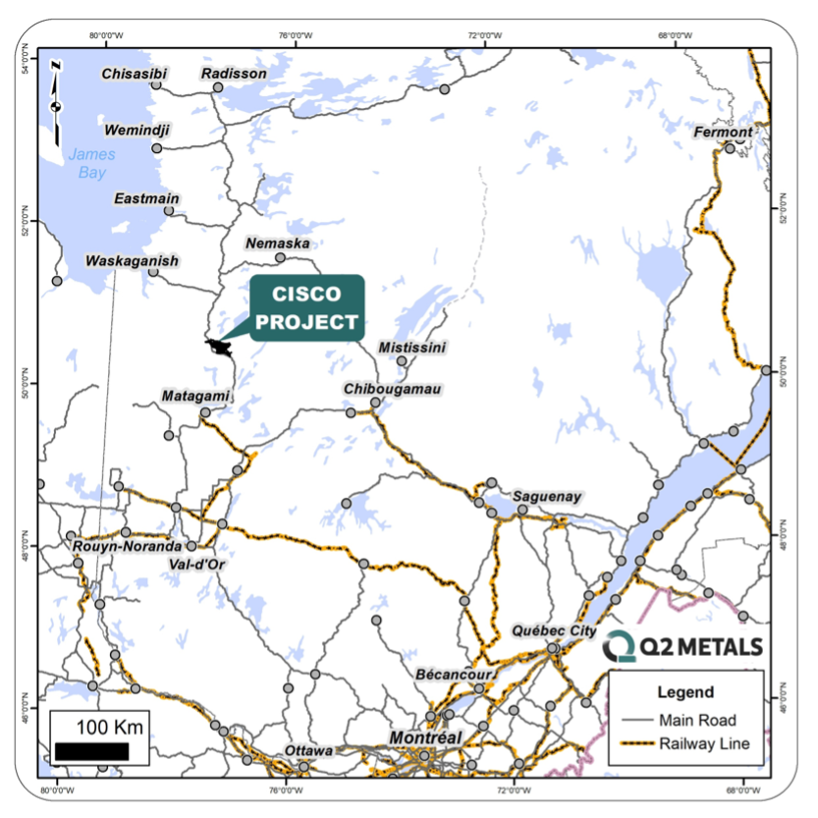
Mise à jour de l’estimation des ressources minérales présumées
Une estimation actualisée des ressources minérales présumées a servi de base à l’ÉÉP. L’estimation des ressources minérales présumées pour le projet Cisco, en date du 26 mai 2026, a été préparée par Todd McCracken, P.Geo. de BBA, une Personne qualifiée indépendante (l’« ERM de mai 2026 »).
L’ERM de mai 2026 remplace l’estimation des ressources minérales présumées précédemment divulguée par la Société pour le projet Cisco, laquelle avait une date d’effet au 20 avril 2026 (l’« ERM d’avril 2026 »), tel qu’annoncé dans le communiqué de presse de la Société du 20 avril 2026.
L’ERM de mai 2026 est fondée sur le même ensemble de données initial de 75 trous totalisant 33 343 m de forage réalisés jusqu’en décembre 2025 et reflète les révisions apportées aux modèles filaires de classification. Les révisions apportées à la classification du modèle filaire ont entraîné une augmentation du tonnage total des ressources minérales présumées de moins de 1 % environ. La teneur en Li2O a augmenté d’environ 1 %. L’ERM de mai 2026 constitue donc une reclassification de l’ensemble de données existant plutôt qu’une augmentation de l’inventaire géologique fondée sur de nouveaux forages. Les lecteurs ne devraient plus se fier à l’ERM d’avril 2026 ni aux hypothèses qui y sont formulées.
Conformément au Règlement 43-101 sur l’information concernant les projets miniers (« Règlement 43-101 »), le rapport technique appuyant l’ÉÉP et l’ERM de mai 2026 sera déposé sur SEDAR+ dans les 45 jours suivant le présent communiqué de presse.
Les hypothèses de l’estimation des ressources minérales comprennent des ressources minérales exploitées à ciel ouvert et souterraines, déclarées en utilisant un prix (SC6) de 1 500 $ US/tonne franco à bord (« FOB ») Bécancour, un taux de change de 0,70 $ US pour 1,00 $ CA, et des teneurs de coupure respectives de 0,40 % et 0,70 % de Li₂O. Ces paramètres ont été utilisés pour établir des perspectives raisonnables d’extraction économique éventuelle aux fins de la déclaration des ressources minérales. Les hypothèses de l’ÉÉP s’appliquent au scénario d’aménagement et à l’analyse économique ; aucune exploitation minière souterraine n’est envisagée dans l’ÉÉP.
Tableau 6 : Déclaration des ressources minérales selon le Règlement 43-101 pour le gisement Cisco
| Classement | Scénario | Teneur de coupure (% de Li2O) |
Masse (en milliers de tonnes) |
Li2O (%) | Li2O (en milliers de tonnes) |
LCE (en milliers de tonnes) |
| Présumée | Fosse à ciel ouvert | 0,4 | 271 575 | 1,37 | 3 724 | 9 208 |
| Sous terre | 0,7 | 25 802 | 1,30 | 335 | 829 | |
| Total | Combiné | 297 377 | 1,36 | 4 059 | 10 037 |
-
Les ressources minérales ont été préparées conformément au Règlement 43-101 (« Règlement 43-101 ») sur l’information concernant les projets miniers et aux normes de définition de l’ICM (2014). Les ressources minérales qui ne sont pas des réserves minérales n’ont pas de viabilité économique démontrée. Cette estimation des ressources minérales pourrait être considérablement affectée par des facteurs environnementaux, réglementaires, juridiques, fonciers, fiscaux, sociopolitiques, commerciaux, économiques ou par d’autres facteurs pertinents.
-
La personne qualifiée (« PQ ») indépendante, telle que définie par le Règlement 43-101, pour cette estimation est Todd McCracken, P.Geo., Directeur – Mines et géologie – Centre du Canada, BBA. La date d’entrée en vigueur de l’estimation est le 26 mai 2026.
-
L’estimation a été réalisée à l’aide d’une combinaison de la méthode de l’inverse de la distance au carré (ID2) et du krigeage ordinaire (KO) dans le logiciel Leapfrog Edge, avec une ellipse de recherche à anisotropie dynamique sur des domaines spécifiques.
-
Des formes conceptuelles d’exploitation minière, tant souterraine qu’à ciel ouvert, ont été appliquées comme contraintes afin de démontrer des perspectives raisonnables d’extraction économique éventuelle. Les teneurs de coupure pour les ressources limitées exploitées à ciel ouvert sont de 0,40 % de Li2O, et pour les ressources limitées souterraines, elles sont de 0,70 % de Li2O. Les contraintes relatives aux ressources minérales exploitées à ciel ouvert et souterraines sont fondées sur un prix du concentré de spodumène de 1 500 $ US/tonne (SC6 FOB Bécancour) et un taux de change de 0,70 USD/CAD.
-
Les teneurs de coupure sont fondées uniquement sur le Li2O (%).
-
L’arrondissement peut entraîner des différences de somme apparentes entre les tonnes, la teneur et le contenu métallique.
-
Les mesures du tonnage et de la teneur sont exprimées en unités métriques.
-
Facteurs de conversion utilisés : Li2O = Li x 2,153 ; Li2O en LCE x 2,473.
-
Une densité relative fixe a été attribuée aux blocs de pegmatite et de non-pegmatite en fonction de la valeur médiane des mesures sur le terrain de leur lithologie respective.
Méthodes d’exploitation minière
Le plan minier dans l’ÉÉP prévoit une exploitation minière conventionnelle à ciel ouvert utilisant des camions et des pelles mécaniques, tirant parti de la géométrie et de la continuité favorables près de la surface du gisement Cisco. Le plan minier comprend sept phases sur une durée de vie de la mine de 28 ans, suivant une période de préproduction à ciel ouvert d’un an.
L’enveloppe de la fosse a été évaluée à l’aide de Deswik.GO et contient 908,4 Mt de matériaux : 264,2 Mt de matériaux minéralisés ayant des teneurs moyennes diluées de 1,32 % de Li₂O et de 1,10 % de Fe, 624,6 Mt de stériles et 19,6 Mt de morts-terrains. Le ratio de décapage global est de 2,44:1. L’enveloppe mesure environ 1 280 m de largeur, 1 600 m de longueur et 570 m de profondeur, et une teneur de coupure métallurgique de 0,50 % de Li₂O est appliquée.
Comme le Projet est construit en deux phases, une installation de traitement de minerai de 5 Mtpa sera construite au début du Projet. L’agrandissement de l’usine de traitement de minerai à 10 Mtpa débutera au cours de la deuxième année d’exploitation. Les augmentations progressives de capacités de traitement suivantes ont été prises en considération :
- 1ʳᵉ année : 3,75 Mt (75 % de la capacité initiale) ;
- 2ᵉ année : 5 Mtpa (100 % de la capacité initiale) ;
- 3ᵉ année : 7,5 Mtpa (100 % de la capacité initiale + 50 % de la capacité d’expansion) ;
- 4ᵉ année : 8,75 Mtpa (100 % de la capacité initiale + 75 % de la capacité d’expansion) ;
- 5ᵉ année et plus : 10 Mtpa (100 % des capacités initiales et d’expansion).
Une période de préproduction a également été incluse pour extraire environ 10 Mt de minerai. Les stériles extraits au cours de cette période seront utilisés pour les besoins de construction, et le matériel minéralisé sera entreposé en vue d’un traitement ultérieur. Le tonnage total de matériaux extraits atteint un maximum d’environ 45 Mt par année, et le matériel déplacé (y compris la reprise et manutention des matériaux entreposés en halde) totalise 977 Mt sur la durée de vie de la mine.
Figure 2 : Plan minier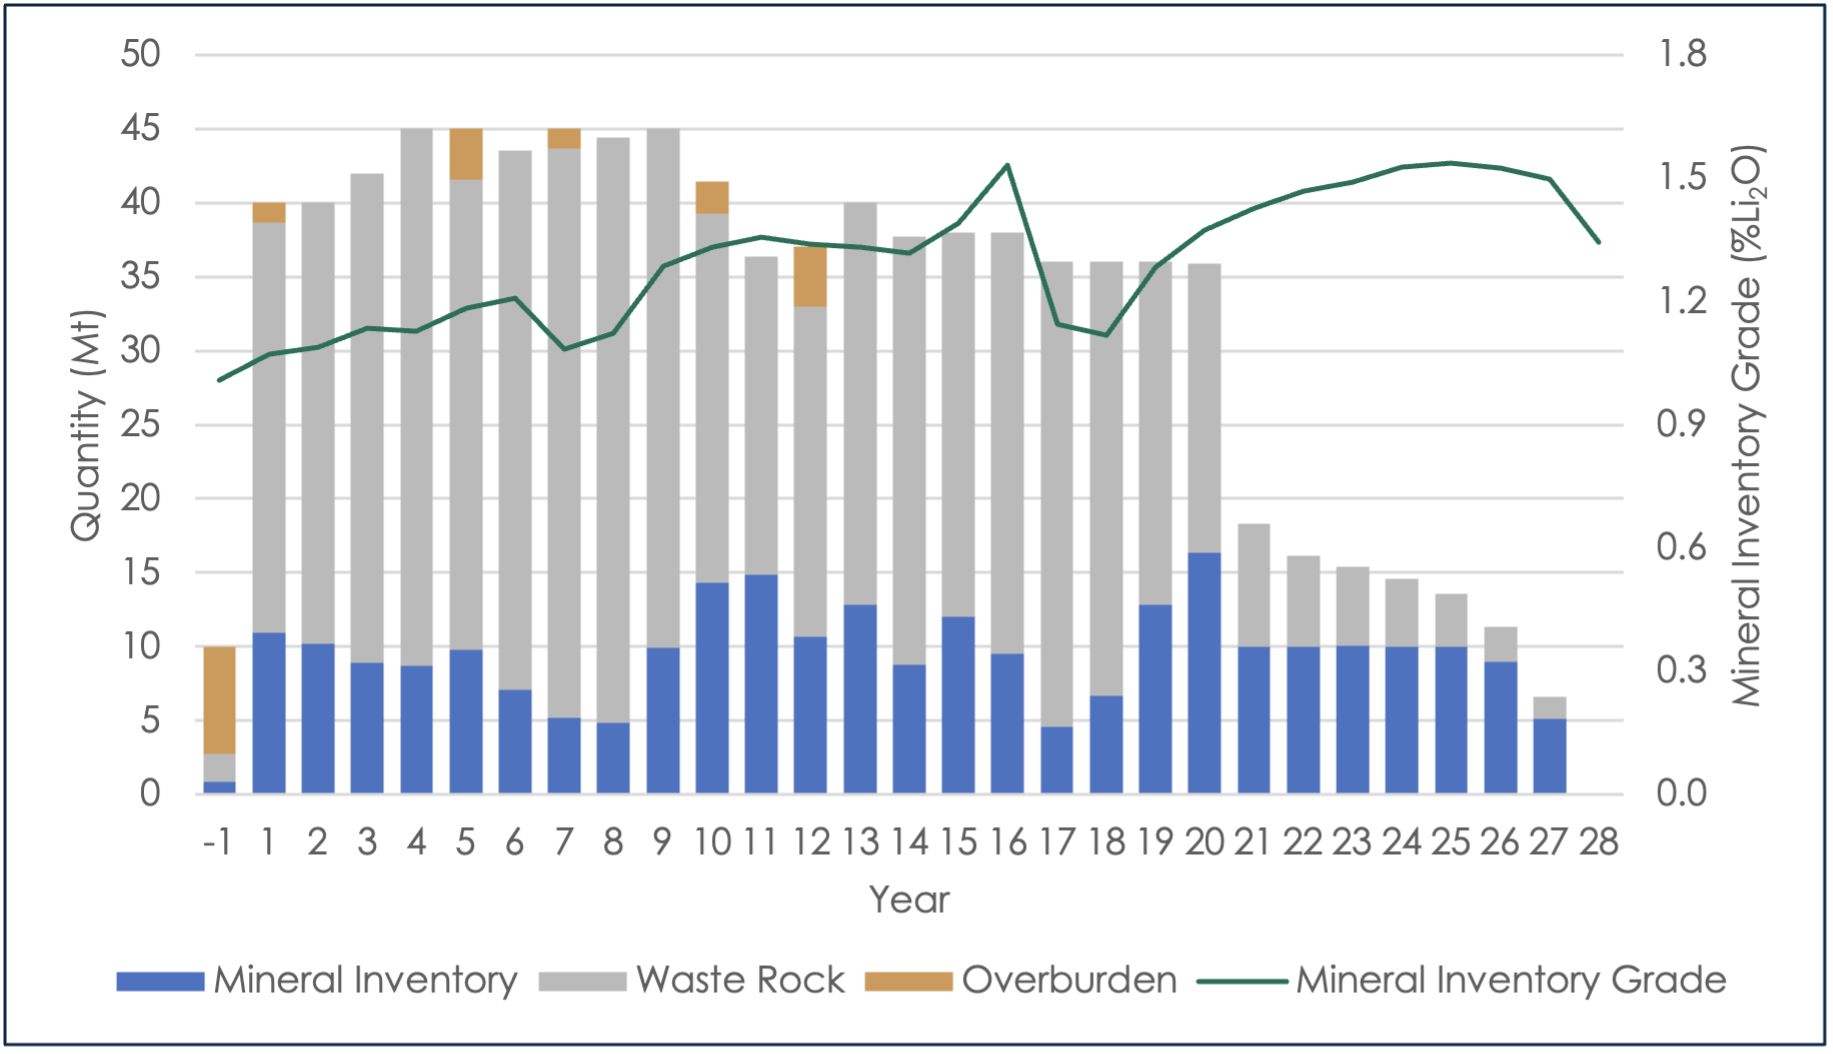
Figure 3 – Plan d’alimentation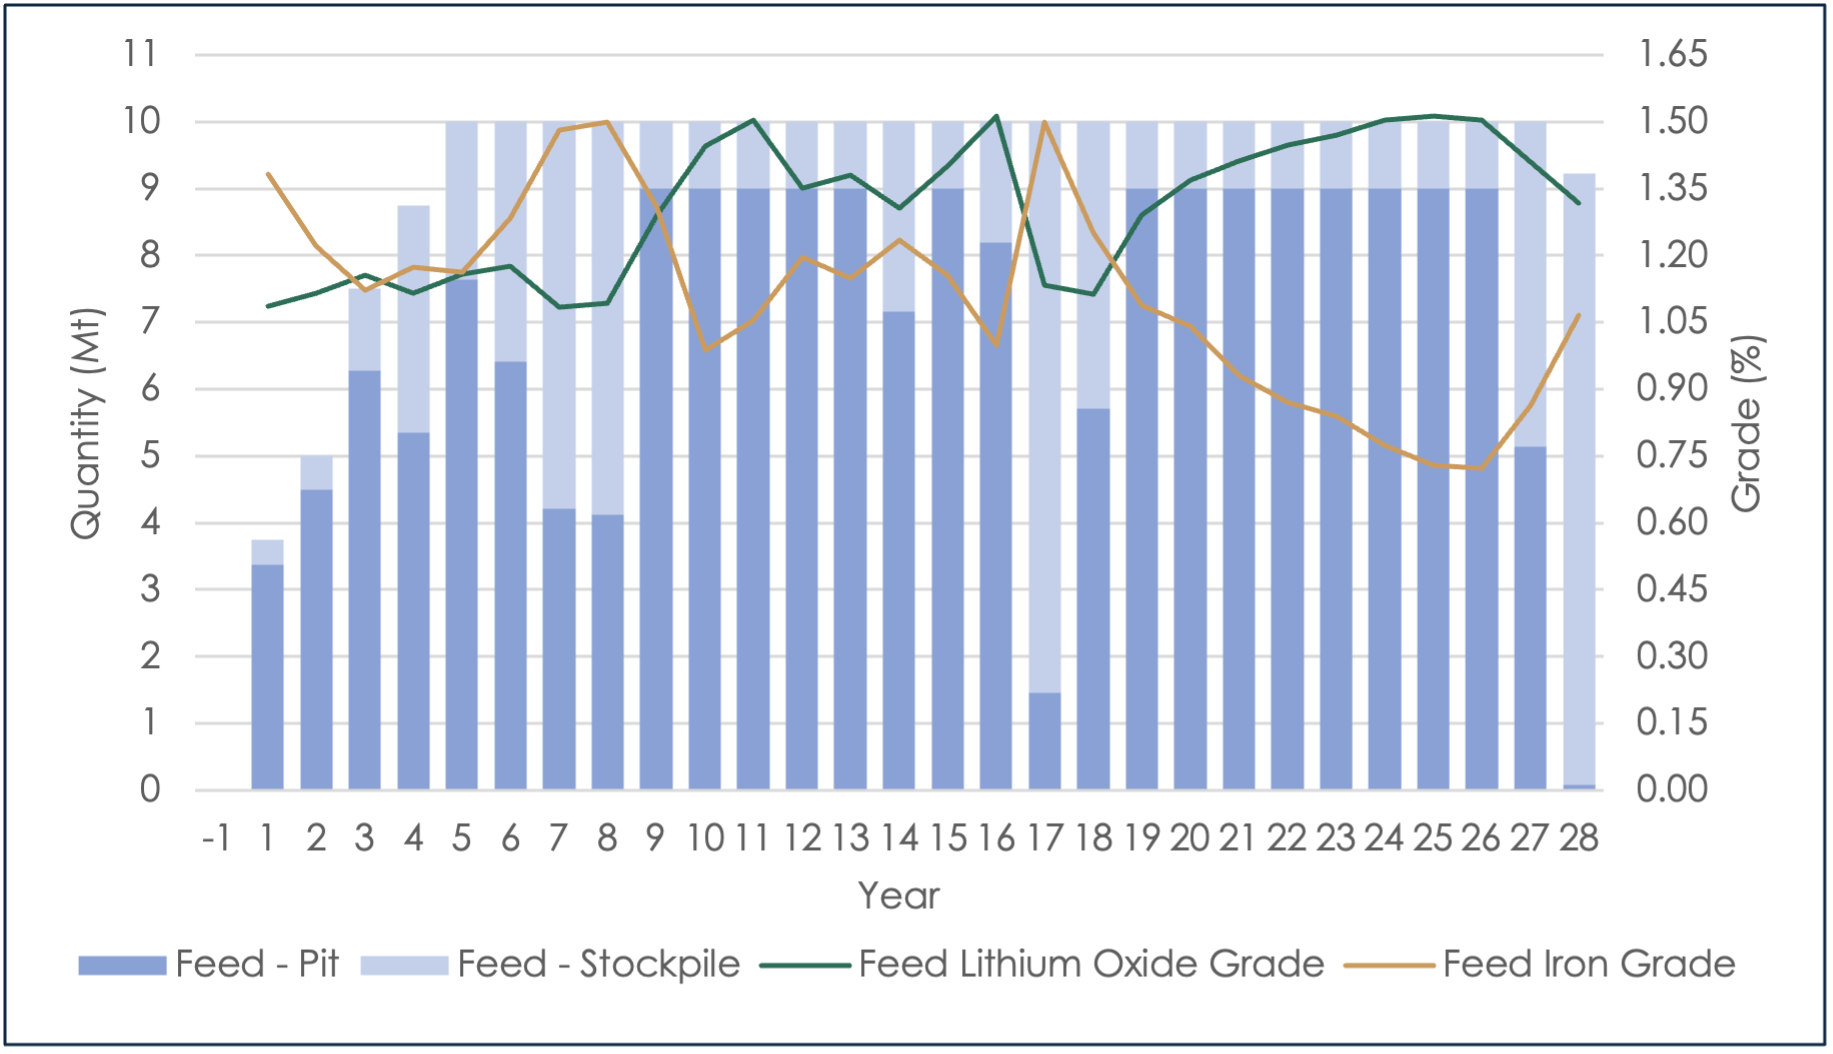
Tableau 7 : Indicateurs de production du projet Cisco
| Hypothèse | Unité | Valeur |
| Échéancier du Projet | ||
| Période de construction | années | 2 |
| Période de préproduction à ciel ouvert | année | 1 |
| Durée de vie de la mine (LOM) | années | 28 |
| Durée de vie totale du Projet | années | 30 |
| Caractéristiques physiques de la mine | ||
| Quantité totale du matériel minéralisé extrait | Mt | 264 |
| Quantité totale de stériles et de morts-terrains | Mt | 644 |
| Quantité totale des matériaux déplacés (y compris la reprise et la manutention de matériaux entreposés en halde). Déplacement de matériaux entreposé en halde. | Mt | 977 |
| Moyenne du ratio de décapage | t : t | 2,44 |
| Alimentation annuelle moyenne de l’usine SMD (phase 1) | Mtpa | 5 |
| Alimentation annuelle moyenne de l’usine SMD (phase 2) | Mtpa | 10 |
| Production de concentré | ||
| Teneur du concentré produit | % Li20 | 5,5 |
| Teneur d’alimentation moyenne de l’usine (LOM) | % Li20 | 1,32 |
| Récupération moyenne selon LOM | % | 73,3 |
| SC5,5 produit durant LOM | Mt | 46,5 |
| Production annuelle moyenne de concentré selon LOM | Mtpa | 1,7 |
| Humidité dans le concentré | % | 8 |
Essais métallurgiques
Des essais métallurgiques ont été réalisés sur trois échantillons composites afin de caractériser la minéralisation du projet Cisco et d’évaluer les méthodes de traitement potentielles pour la récupération du lithium. La caractérisation minéralogique a permis d’identifier le spodumène comme étant le principal minéral lithinifère, avec des teneurs brutes variant d’environ 1,53 % à 1,68 % de Li₂O et une libération généralement favorable de spodumène. Les composites fournissent une indication initiale de la réponse au traitement ; des essais de variabilité supplémentaires sont en cours et d’autres essais sont prévus pour les phases d’étude ultérieures.
Les essais de comminution ont révélé que les matériaux sont abrasifs et classés comme étant très faciles à concasser selon l’échantillon combiné d’essai d’abrasion et de broyabilité français.
Les essais de séparation par liquide lourd ont démontré un bon potentiel pour la séparation en milieu dense (« SMD »), bien que les taux de récupération obtenus en laboratoire par séparation par liquide lourd (« SLL ») aient été considérés comme optimistes par rapport au rendement commercial prévu. Des essais de flottation limités ont indiqué que la flottation des produits médians et des fines issus de la SMD pourrait permettre une récupération supplémentaire de lithium, ce qui justifie le choix d’un schéma du procédé de traitement combinant la SMD et la flottation pour l’ÉÉP.
D’après les essais disponibles et les hypothèses de mise à l’échelle technique, le bilan massique de l’ÉÉP prévoit un taux de récupération global du lithium d’environ 73,3 % dans les concentrés combinés issus de traitement de SMD et de flottation, titrant environ 5,5 % de Li₂O et 0,62 % de Fe.
Les travaux d’essais métallurgiques disponibles sont préliminaires et ne caractérisent pas entièrement la variabilité du gisement, et le schéma complet de l’ÉÉP n’a pas été démontré par un programme d’essai intégré.
Traitement
Le schéma du procédé de traitement de l’ÉÉP a été élaboré en fonction des essais métallurgiques préliminaires et des pratiques conventionnelles de traitement du spodumène ; il comprend le concassage en trois étapes, la SMD en deux étapes, le broyage, la séparation magnétique, la flottation du spodumène, ainsi que l’essorage et la filtration du concentré et des résidus miniers.
Le projet a été planifié par étapes, l’usine de concassage étant initialement dimensionnée pour 10 Mtpa, tandis que le concentrateur est d’une capacité de 5 Mtpa lors de la phase 1, puis agrandi à 10 Mtpa lors de la phase 2.
Le circuit de SMD récupère le spodumène grossier libéré par des étapes de concassage et de nettoyage, tandis que les fractions flottantes et les fines de la SMD sont broyés et traités par séparation magnétique et flottation afin de maximiser la récupération du lithium et de contrôler la teneur en fer du concentré.
La conception du procédé de traitement vise un concentré de spodumène combiné titrant environ 5,5 % de Li₂O, tout en minimisant la teneur en fer, avec un taux de récupération global du lithium projeté d’environ 73,3 %. Au taux de traitement ultime de 10 Mtpa, l’installation devrait produire environ 1,76 Mtpa de concentré de spodumène (en régime permanent), le concentré étant filtré (flottation) ou tamisé (SMD) avant l’entreposage et l’expédition.
Infrastructure du Projet
Les installations principales de l’infrastructure du Projet comprennent la mine à ciel ouvert, l’usine de traitement et l’usine de filtration des résidus, les haldes à stériles et de morts-terrains, un parc à résidus minier filtrés, un camp d’exploitation permanent, un garage, un entrepôt et un bâtiment administratif.
Figure 4 : Plan général d’aménagement du site du Projet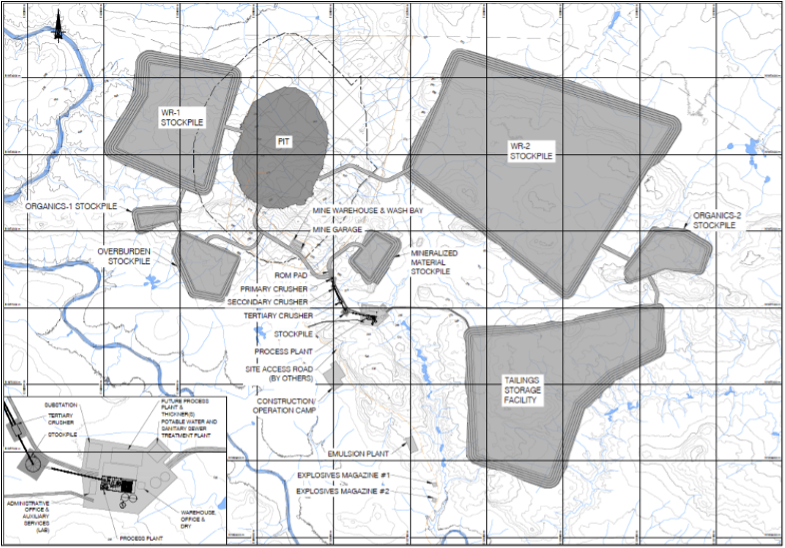
Transport de concentré de spodumène
Le projet Cisco est situé à environ 150 km au nord de la cour de transbordement de Matagami, une installation de manutention de vrac existante qui permet l’accès au réseau ferroviaire pour le transport de produits miniers et d’autres matériaux en vrac. La proximité du projet avec l’infrastructure routière existante et une installation de transbordement ferroviaire établie devrait favoriser le transport efficace du concentré de spodumène vers les marchés en aval.
Le concentré de spodumène produit par le Projet sera transporté par des camions routiers de 49t le long d’une route d’accès d’environ 15,5 km reliant le site à la route Billy-Diamond, accessible toute l’année. Le concentré sera ensuite transporté par camion jusqu’à l’installation de transbordement de Matagami, où il sera transféré dans des wagons pour être acheminé vers un port d’exportation choisi.
La disponibilité d’infrastructures de transport établies, notamment l’accès routier à longueur d’année et la proximité d’infrastructures ferroviaires existantes, devrait réduire le besoin de développer des infrastructures de transport supplémentaires pour soutenir l’expédition de concentrés.
Alimentation et distribution électriques
La demande d’énergie préliminaire pour le projet est estimée à environ 45 MW et 62 MW pour les scénarios d’exploitation de 5 Mtpa et 10 Mtpa, respectivement. L’alimentation devrait être assurée par une nouvelle ligne de transport d’électricité de 161 kV d’environ 200 km , d’une capacité maximale d’environ 100 MW. Le réseau de transport nécessiterait deux postes électriques de transformation : un poste de raccordement hors site et un poste de distribution sur place.
Les deux installations de transport d’Hydro-Québec les plus proches capables d’alimenter le projet sont le poste Nemiscau, situé au nord-est du site du Projet, et le poste Abitibi, situé au sud-est. Les deux installations sont raccordées au réseau de transport de 315 kV d’Hydro-Québec et sont réputées avoir une capacité suffisante pour répondre aux besoins en électricité prévus pour le Projet.
Bien que le poste de transformation Nemiscau soit situé légèrement plus loin du site du projet, il est considéré comme le point d’alimentation privilégié en raison de la disponibilité de l’infrastructure routière existante le long du corridor entre le poste de transformation et le Projet. La présence de voies d’accès établies devrait faciliter la construction de la ligne de transport d’électricité et les activités d’entretien continu. La distance de la ligne de transport d’électricité à partir du poste Nemiscau est estimée à environ 200 km, comparativement à environ 175 km à partir du poste Abitibi. Toutefois, le tracé à partir du poste Abitibi nécessiterait la mise en place d’importantes nouvelles infrastructures d’accès sur une grande partie du corridor développé.
À mesure que le projet progresse, d’autres modalités d’aménagement et de propriété des infrastructures pourront être évaluées dans le cadre des futures études d’ingénierie et d’élaboration de projet. Il pourrait s’agir d’ententes impliquant des tiers pour le développement, la propriété, l’exploitation ou l’entretien d’infrastructures de transport, lorsque ces ententes s’avèrent techniquement et économiquement viables et sont conformes aux exigences du Projet. Aux fins de l’ÉÉP, il est présumé que la ligne de transport d’électricité serait construite, détenue, exploitée et entretenue par la Société.
Études environnementales, délivrance de permis et autorisations et relations avec les communautés
Le Projet est situé sur des terres de catégorie III en Eeyou Istchee Baie-James et sera assujetti au processus provincial d’évaluation et d’examen des impacts environnementaux et sociaux applicable en vertu de la Convention de la Baie-James et du Nord québécois («CBJNQ»), ainsi qu’aux dispositions d’évaluation fédérales pour les nouvelles mines et usines de traitement de minerais ayant une capacité de production de minerai de 5 000 t/jour ou plus.
Études environnementales
À ce jour, les efforts de collecte de données environnementales de référence demeurent préliminaires, les relevés de terrain ont débutés en 2026. À mesure que l’infrastructure propre au Projet proposé et les activités connexes seront définies plus précisément, les études environnementales de référence seront peaufinées en conséquence. Les considérations clés comprennent la caractérisation de la végétation et des terres humides, du poisson et de l’habitat du poisson, de la faune, y compris la répartition du caribou des bois et les habitats de grande valeur disponibles, des oiseaux migrateurs, de la qualité et de la quantité des eaux de surface et souterraines, de l’utilisation traditionnelle du territoire, ainsi que de la santé et les conditions socio-économiques des peuples Autochtones.
La planification conceptuelle de la fermeture sera élaborée avec les partenaires communautaires et peaufinée à mesure que le projet progressera. L’approche proposée vise la sécurité publique, le contrôle des contaminants, la stabilité physique et la restauration des terres de manière compatible avec l’utilisation après la fermeture. Les coûts de compensation de l’habitat du poisson demeurent non quantifiés.
Délivrance des permis et autorisations et relations avec les communautés
Le Projet s’inscrit dans un cadre de gouvernance établi par la CBJNQ et l’Entente concernant une nouvelle relation entre le gouvernement du Québec et les Cris du Québec (Paix des Braves), les droits des Cris et l’utilisation traditionnelle du territoire étant au cœur de la planification du développement. Les terres de catégorie III sont assujetties à des droits particuliers des Cris en matière de prélèvement faunique et de pourvoirie, sans toutefois leur conférer de droits de propriété foncière exclusifs. La Politique minière de la Nation crie de 2024 met l’accent sur la protection de l’environnement, le respect des droits, l’engagement soutenu et la participation économique par l’emploi, la formation et les services.
Reconnaissant l’importance de la participation des communautés et de la responsabilité sociale, Q2 Metals poursuit depuis 2024 ses démarches de dialogue et de concertation avec les Premières Nations et les autres parties prenantes. Les premières séances publiques d’information sur le projet ont eu lieu dans les communautés en 2026. Les activités ont porté sur la communication d’information sur le Projet et sur la collecte des préoccupations, des intérêts et des recommandations préliminaires.
La Société s’engage à assurer une gestion responsable de l’environnement et à respecter ses responsabilités sociales. À mesure que progressera la conception du Projet, elle poursuivra le dialogue et la concertation avec les Premières Nations et les autres parties prenantes, notamment en partageant les résultats des études environnementales de référence, en recueillant des informations sur l’utilisation du territoire et en sollicitant leur contribution à l’élaboration des mesures d’atténuation des impacts et de compensation des habitats.
Tarification du concentré de spodumène
Les paramètres fondamentaux du marché du lithium devraient demeurer favorables au cours de la prochaine décennie. La croissance continue de la consommation, combinée à l’incertitude quant au calendrier de la nouvelle production mondiale, soutient les perspectives à long terme des prix du concentré de spodumène. Cet environnement accroît également la pertinence stratégique des projets de lithium à grande échelle situés dans des territoires qui soutiennent le développement minier responsable.
La demande de lithium devrait demeurer sur une trajectoire de croissance à long terme, soutenue par deux marchés finaux de plus en plus importants. L’adoption des véhicules électriques demeure la principale source de consommation, tandis que le déploiement rapide des systèmes de stockage d’énergie par batterie accroît le rôle du stockage stationnaire. Cette diversification des applications soutient la demande au-delà du seul marché automobile.
La réponse de l’offre est moins certaine. Les prévisions reposent en grande partie sur une capacité minière et de traitement supplémentaire provenant de projets qui demeurent non construits, non financés ou inactifs. Leur contribution dépendra de l’accès au capital, de l’avancement dans l’obtention des autorisations et des permis, de la réussite de l’exécution des projets et des conditions du marché. Ces facteurs créent une incertitude quant au moment et au volume de la nouvelle offre mondiale disponible pour répondre à la consommation prévue.
Dans ce contexte de marché, l’ÉÉP adopte un prix à long terme du concentré de spodumène de 1 900 $ US/t sur une base SC6,0, CIF Chine. La valeur retenue reflète un examen de points de référence indépendants, notamment des recherches spécialisées sur le marché des produits de base, des prévisions consensuelles d’institutions financières établies et des hypothèses présentées dans des rapports techniques récents conformes au Règlement 43-101. Plutôt que de refléter les fluctuations à court terme du prix des produits de base, l’hypothèse vise à représenter les conditions sur la durée de vie opérationnelle du Projet. La conversion à 1 647 $ US/t pour un concentré de spodumène (SC) à 5,5 % FOB d’un port du Québec tient compte des ajustements de teneur, du fret, de la manutention et des différentiels liés à l’emplacement.
Coûts en capital de démarrage et d’exploitation
L’ÉÉP décrit un développement du projet Cisco en deux phases, atteignant 10 Mtpa d’alimentation de l’usine à partir de l’année 5, avec un capital initial estimé à 2 926 M$ CAD et un capital de maintien de 589 M$ CAD. Les coûts en capital de la phase 2 engagés avant que la deuxième usine n’atteigne sa capacité nominale de 5 Mtpa au cours de l’année 4 sont également classés comme capital initial.
Les coûts d’exploitation sur la durée de vie de la mine pour le complexe minier sont estimés à 11 913 M$ CA, ce qui équivaut à 256,16 $ CA/t de concentré sur la base des coûts d’exploitation du site. La base de production comprend environ 28 années d’exploitation, avec le traitement de 264,2 Mt et la production de 46,5 Mt de SC5,5.
Coûts en capital
L’estimation du capital est une estimation de classe 5 selon l’AACE avec une plage de précision cible de −30 % à +50 %, établie au troisième trimestre 2026 et exprimée en dollars canadiens constants. Les lecteurs doivent tenir compte du caractère préliminaire de l’estimation lors de l’évaluation des résultats de l’ÉÉP.
Le coût en capital total sur la durée de vie de la mine, incluant le capital de maintien, est estimé à 3 515 millions $ CA. Cela comprend les coûts directs, les coûts indirects, la réserve pour éventualités, les coûts hors site, l’équipement minier, les coûts miniers de préproduction capitalisés, l’indemnisation pour perturbation environnementale et un paiement de rachat de redevances. L’estimation comprend:
- Usine de traitement et infrastructure du site : 1 288,9 millions $ CA pour l’usine de traitement, l’infrastructure sur place, l’électricité sur place et sa distribution sur le site, l’installation d’un parc à résidus miniers ainsi que la gestion et le traitement de l’eau. De ce montant, 936,4 millions $ CA sont affectés à la phase 1 et sont engagés en A-1 et A-2, et 352,5 millions de dollars canadiens sont affectés à la phase 2 (engagés en A-2 et A-3). Le tout est traité comme capital initial.
- Coûts indirects et provision pour imprévus : 481,7 millions $ CA en coûts indirects et 354,1 millions de $ CA en provision pour imprévus. Environ 597,1 millions $ CA ont été engagés au cours de A-1 et A-2, et 238,7 millions $ CA au cours de A-2 et A-3.
- Infrastructure hors site : 500,0 millions $ CA pour la ligne de transport d’électricité de 161 kV d’environ 200 km, l’interconnexion au poste d’Hydro-Québec et l’infrastructure de transport du concentré (y compris les coûts indirects et les imprévus connexes). Tout est engagé durant la construction en A-1 et A-2.
- Équipement minier et préproduction : 775,4 millions $ CA pour l’équipement minier mobile (incluant 98,9 millions $ CA d’intérêts dans le cadre de la stratégie de financement par crédit-bail pour l’équipement majeur) plus 72,4 millions $ CA couvrant les coûts de préproduction de l’exploitation à ciel ouvert et les frais généraux et administratifs. Sur le montant combiné de 847,8 millions $ CA, 258,9 millions $ CA sont engagés au cours de la période de capital initial et 588,9 millions $ CA au cours de la période de maintien du capital.
- Indemnisation environnementale et redevances : 42,5 millions $ CA engagés au cours des années A-1 et A-2, pour l’indemnisation des perturbations environnementales et le rachat de redevances.
Tableau 8 : Coûts en capital totaux de l’usine de traitement et de l’infrastructure (excluant l’équipement minier, les coûts de préproduction de la mine, l’indemnisation environnementale et les redevances
| Description | Phase 1 millions $ CA |
Phase 2 millions $ CA |
Phases 1 et 2 millions $ CA |
| COÛTS DIRECTS | |||
| Usine de traitement | 479,6 | 269,7 | 749,3 |
| Énergie et alimentation électrique sur le site | 59,6 | 4,9 | 64,5 |
| Infrastructure de surface de la mine | 50,2 | 14,8 | 65,0 |
| Infrastructure sur le site | 140,6 | 34,7 | 175,3 |
| TMF | 85,6 | 28,5 | 114,1 |
| Gestion de l’eau | 120,8 | 0,0 | 120,8 |
| TOTAL DES COÛTS DIRECTS (excluant l’exploitation minière et hors site) | 936,4 | 352,5 | 1 288,9 |
| COÛTS INDIRECTS | |||
| Coûts à la charge du promoteur | 74,9 | 28,2 | 103,1 |
| Services d’ingénierie, d’approvisionnement et de gestion de la construction (EPCM) | 122,9 | 43,6 | 166,5 |
| Installations et services publics temporaires + Grues de levage lourd + POV | 65,1 | 22,5 | 87,7 |
| Déplacements des entrepreneurs | 17,1 | 7,5 | 24,6 |
| Campement de construction temporaire et services de traiteur | 32,9 | 20,9 | 53,8 |
| Fret, pièces de rechange, représentants des fournisseurs | 28,5 | 17,5 | 46,0 |
| TOTAL DES COÛTS INDIRECTS | 341,6 | 140,2 | 481,7 |
| COÛTS DIRECTS + INDIRECTS TOTAUX (à l’exclusion des activités minières et hors site) |
1 278,0 | 492,7 | 1 770,6 |
| PROVISION | 255,6 | 98,5 | 354,1 |
| DÉPENSES EN CAPITAL TOTALES (excluant l’exploitation minière et hors site) | 1 533,6 | 591,2 | 2 124,8 |
| HORS SITE | |||
| ÉNERGIE ET ALIMENTATION ÉLECTRIQUE HORS-SITE | 485,0 | 0,0 | 485,0 |
| HORS SITE – Dépenses en capital pour le transport concentré | 15,0 | 0,0 | 15,0 |
| DÉPENSES EN CAPITAL TOTALES (y compris hors site) | 2 033,6 | 591,2 | 2 624,8 |
Coûts d’exploitation
Les coûts d’exploitation sont établis selon les principes fondamentaux fondés sur des projets récents utilisant des méthodologies minières et des emplacements similaires. Les coûts d’exploitation totaux sur la durée de vie de la mine pour le projet sont estimés à 11 912,6 millions de $ CAD, soit 256,16 $ CAD/t de concentré sur une base de coûts d’exploitation décaissés sur le site.
L’exploitation minière extraira 908,4 Mt et déplacera 977,0 Mt (y compris la reprise et la manutention de matériaux entreposés en halde temporaire) sur la durée de vie de la mine. Les coûts d’exploitation miniers totaux sont estimés à 4 505,6 millions de $ CAD ou 4,96 $ CAD/t extraite (sur la base du matériel de fosse), le transport représentant le coût d’activité minière le plus important.
Les coûts d’exploitation du traitement s’élèvent en moyenne à 89,51 $ CA/t ; les réactifs représentent 32 % des coûts de traitement, le personnel 21 %, et les consommables d’équipement et l’entretien 17 %. Les frais généraux et d’administration (G&A) sont estimés à 45,45 $ CAD/t, tandis que les coûts du camp s’élèvent en moyenne à 13,27 $ CAD/t.
Tableau 9 : Sommaire des coûts d’exploitation
| Coûts d’exploitation | Total | Coût unitaire |
| millions $ CA | $ CA/t conc. | |
| Fosse à ciel ouvert | 4 505,6 | 96,9 |
| Traitement du minerai | 4 162,6 | 89,5 |
| Transport de résidus miniers | 368,1 | 7,9 |
| Gestion et traitement de l’eau | 145,3 | 3,1 |
| Frais généraux et administratifs | 2 113,7 | 45,5 |
| Exploitation du campement | 617,2 | 13,3 |
| Coûts d’exploitation décaissés totaux sur le site | 11 912,6 | 256,2 |
| Transport | 8 485,9 | 182,5 |
| Total des coûts d’exploitation décaissés | 20 398,5 | 438,6 |
| Coûts de maintien (y compris fermeture) | 729,8 | 15,7 |
| Coûts de maintien tout compris | 21 128,3 | 454,3 |
Opportunités et prochaines étapes
À la suite de l’achèvement de l’ÉÉP, la Société a l’intention de continuer à faire progresser le projet Cisco en suivant une feuille de route claire et définie. Les axes de travail clés comprennent :
Travaux géologiques :
- Croissance des ressources et forage de conversion : poursuite du forage intercalaire et d’exploration dans la zone du gisement Cisco afin d’accroître et de rehausser la précision des ressources ;
- Exploration et forage à l’échelle du district : l’exploration en surface et le forage sur l’ensemble du projet Cisco continueront de tester les cibles ; et
- Mise à jour de l’ERM : L’ERM de mai 2026 a servi de base à l’ÉÉP et a intégré les forages réalisés jusqu’en décembre 2025, pour un total de 33 343 m de forage répartis sur 75 trous. À ce jour, environ 69 500 m ont été forés dans 151 trous sur le projet Cisco ;
Études d’ingénierie et programmes de collecte de données :
- Travaux d’essais métallurgiques en cours, accompagnés de travaux supplémentaires visant à raffiner davantage le schéma du procédé de traitement pour la prochaine phase d’études ;
- Travaux géotechniques pour la conception de mines à ciel ouvert et la conception des fondations de l’usine de traitement ;
- Forage de condamnation pour l’emplacement de l’infrastructure de l’usine et des haldes, ainsi que des programmes de collecte de données géotechniques et hydrogéologiques ; et
- Études comparatives des différentes options et études d’optimisation, accompagnées de travaux d’ingénierie plus détaillés.
Environnement, délivrance de permis et autorisations et relations avec les communautés :
- Poursuite des études de référence fondées sur la conception et le plan d’aménagement de la mine proposés, ainsi que sur les activités connexes ;
- Lancement du processus d’évaluation environnementale provincial/de la CBJNQ par le dépôt d’une déclaration de renseignements préliminaires, suivi du dépôt d’une description de projet pour amorcer ultérieurement le processus fédéral d’évaluation d’impact ; et
- Dialogue continu avec les Premières Nations, les collectivités locales, le gouvernement et les principales parties prenantes du Projet afin d’appuyer le développement responsable du Projet ;
Ensemble, ces volets de travail continueront de faire progresser le projet Cisco et d’en réduire les risques.
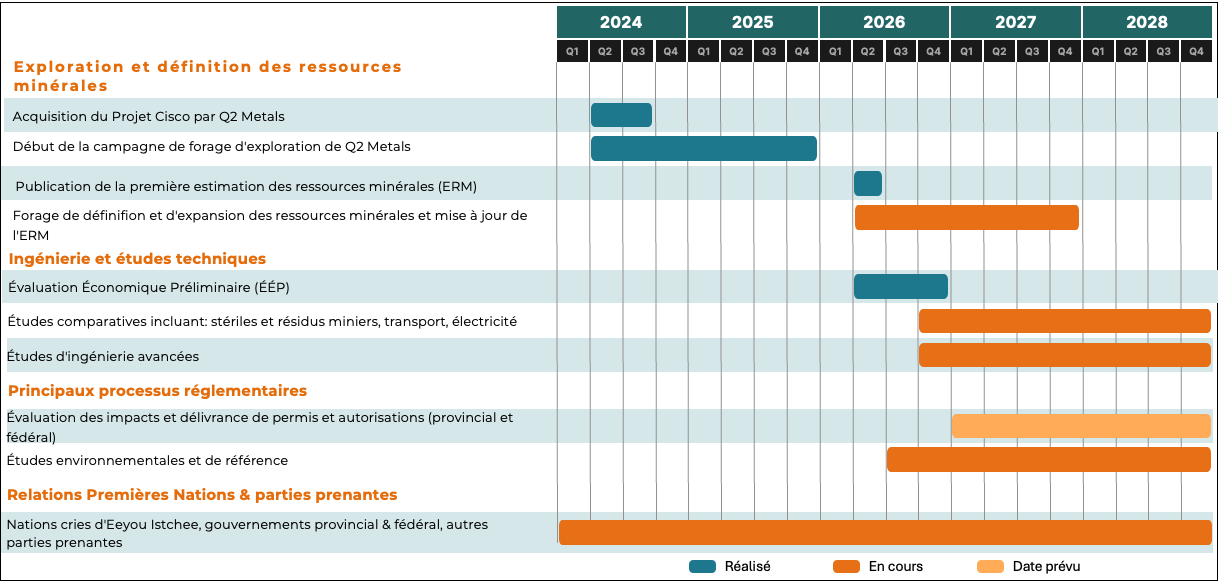
Figure 5 : Feuille de route du Projet – 2024 à 2028
Crédits d’impôt CTM-ITC
La Société et ses conseillers fiscaux externes ont procédé à une évaluation préliminaire des incitatifs et des crédits d’impôt des gouvernements du Canada et du Québec qui pourraient être offerts pour le Projet.
Le Crédit d’impôt à l’investissement pour la fabrication de technologies propres au Canada (« CI-FTC ») prévoit un crédit d’impôt fédéral remboursable conçu pour encourager l’investissement dans des projets de fabrication de technologies propres, de transformation et d’extraction et de transformation de minéraux critiques au Canada. Le crédit d’impôt est prévu par la loi pour offrir un crédit d’impôt remboursable de 30 % sur les investissements en capital et les activités admissibles jusqu’en 2031, après quoi il est prévu qu’il diminue progressivement à 20 % en 2032, à 10 % en 2033 et à 5 % en 2034. Le taux est de 0 % après 2034.
D’après cette évaluation préliminaire, environ 658 millions $ des coûts en capital initiaux estimés du Projet, inclus dans l’ÉÉP, pourraient être admissibles au CTM-ITC. Après avoir pris en considération le calendrier, les définitions des coûts admissibles, la part de main-d’œuvre et le calendrier de réduction progressive prévu par la loi, l’ÉÉP intègre un crédit d’investissement remboursable potentiel d’environ 95 à 101 millions $ Rien ne garantit que la Société sera en mesure d’accéder à tout ou une partie du CTM-ITC. Le programme CTM-ITC devrait actuellement prendre fin en 2034 et rien ne garantit qu’il sera prolongé.
La province de Québec offre également une exonération fiscale pour les grands projets d’investissement. Une société admissible peut bénéficier d’une exonération d’impôt sur le revenu plafonné à 20 % des dépenses d’investissement admissibles. La base de placement admissible cumulative est plafonnée à 1 milliard $ CA par projet. Sous réserve de présentation et d’approbation, le congé fiscal pourrait permettre des économies d’impôt sur le revenu pouvant atteindre 200 millions $ au cours des 10 premières années de production. Rien ne garantit que la Société sera en mesure d’accéder au programme de congé fiscal.
La Société a l’intention d’évaluer et de solliciter des programmes de financement, des subventions, des mesures fiscales incitatives et des initiatives de soutien stratégique fédéraux et provinciaux qui pourraient être offerts pour le Projet. Bien que rien ne garantisse l’obtention de fonds ou d’incitatifs supplémentaires, la Société croit qu’il pourrait y avoir des occasions d’améliorer davantage la rentabilité du Projet grâce à la participation à des programmes de soutien gouvernementaux admissibles.
Rapport technique et divulgation technique de l’ÉÉP
L’évaluation économique préliminaire a été préparée par BBA Consultants. L’étude a été réalisée par les personnes qualifiées suivantes, telles que définies par le Règlement 43-101 : Todd McCracken, P.Geo. Directeur – Mines et géologie ; Dario Evangelista, ing., Ingénieure principale des mines ; Patricia Dupuis, ing., Ingénieure de procédés principale ; Isabelle Leblanc, ing., VP Mines et métaux et Geraldine Cosset, ing., M.Sc.A, Ingénieur principal des résidus.
Tous sont indépendants de la Société, conformément au Règlement 43-101. Ils n’ont connaissance d’aucun facteur environnemental, lié aux permis, juridique, de titre, fiscal, socioéconomique, commercial, politique ou autre facteur pertinent qui pourrait avoir une incidence importante sur les résultats de l’ÉÉP.
Les renseignements scientifiques et techniques additionnels contenus dans le présent communiqué qui ne sont pas propres à l’ÉÉP ont été préparés sous la supervision de Neil (Sage) McCallum, B.Sc., et approuvés par celui-ci, P.Geol, personne qualifiée (PQ) telle que définie par le Règlement 43-101, titulaire d’un permis d’exercice auprès de l’Ordre des géologues du Québec et membre en règle de Professional Geoscientists of Ontario. Neil (Sage) McCallum est administrateur et vice-président, Exploration, pour Q2 Metals, et a examiné et approuvé les renseignements techniques contenus dans ce communiqué de presse.
La date d’entrée en vigueur de l’ÉÉP sera indiquée dans le rapport technique conforme au Règlement 43-101, qui sera publié sur le site Web de la Société et déposé sous son profil SEDAR+ dans le délai prescrit de 45 jours. Les renseignements scientifiques et techniques contenus dans les présentes ont été examinés et approuvés par les personnes qualifiées susmentionnées.
Événements à venir
Q2 participera aux conférences et aux événements suivants :
| Canaccord Genuity Australia Metals & Mining Conference | Noosa, Australie | 11 au 13 novembre 2026 |
| Québec Mines + Énergie | Ville de Québec, Québec | 17 au 19 novembre 2026 |
| 121 Conference | Londres, Royaume-Uni | 23 au 24 novembre 2026 |
À propos de Q2 Metals
Q2 Metals est une société canadienne d’exploration minière qui se concentre sur l’avancement du projet de lithium Cisco, situé sur le territoire traditionnel de la nation crie de Nemaska dans la région d’Eeyou Istchee Baie-James au Québec (Canada). Le gisement Cisco bénéficie d’un emplacement stratégique, à seulement 6,5 km de la route Billy-Diamond, qui donne accès aux infrastructures ferroviaires de Matagami, située à environ 150 km au sud, ainsi qu’à des ports en eau profonde grâce au réseau de transport existant.
L’estimation actuelle des ressources minérales présumées du gisement Cisco fait état d’une ressource limitée à une fosse ouverte de 271,6 Mt à une teneur de 1,37 % de Li2O avec une teneur de coupure de 0,4 % de Li2O, ainsi qu’une ressource supplémentaire limitée à une exploitation souterraine de 25,8 Mt à une teneur présumée de 1,30 % de Li2O avec une teneur de coupure de 0,7 % de Li2O. Ensemble, ces éléments appuient une ressource minérale présumée combinée de 297,4 Mt à une teneur de 1,36 % de Li2O. Le gisement Cisco demeure ouvert parallèlement à sa direction, avec plusieurs cibles additionnelles de haute priorité identifiées dans l’ensemble de la zone du projet de 41 253 ha.
POUR PLUS DE RENSEIGNEMENTS, VEUILLEZ COMMUNIQUER AVEC :
| Alicia Milne
Président et chef de la direction |
Jason McBride
Responsable des relations avec les investisseurs |
Chris Ackerman
Développement corporatif |
Téléphone : 1 800 482-7560
Site Web : https://q2metals.com/fr/
Médias sociaux :
Twitter, LinkedIn, Facebook et Instagram
Déclarations prospectives
Le présent communiqué contient des énoncés prospectifs et de l’information prospective (collectivement, les « énoncés prospectifs ») au sens de la législation canadienne applicable. On reconnaît généralement les déclarations prospectives à l’utilisation de termes tels que : « croit », « s’attend à », « prévoit », « a l’intention de », « estime », « planifie », « peut », « devrait », « ferait », « fera », « potentiel », « prévu » ou des variantes de ces mots et expressions et d’énoncés similaires qui, par leur nature, se rapportent à des événements ou des résultats futurs qui peuvent, pourraient, feraient, seraient susceptibles de ou seront réalisés, pris ou atteints. Par conséquent, toutes les déclarations contenues dans le présent communiqué qui ne sont pas purement historiques sont des déclarations prospectives et comprennent des déclarations concernant des convictions, des plans, des attentes et des orientations pour l’avenir, y compris, sans s’y limiter, des déclarations concernant les résultats de l’ÉÉP ainsi que les estimations, projections et hypothèses qui y sont contenues, les perspectives géologiques des propriétés de la Société et les efforts futurs d’exploration et de développement de la Société. L’ÉÉP est de nature préliminaire et repose sur des ressources minérales présumées qui sont considérées comme trop spéculatives sur le plan géologique pour que les considérations économiques qui leur soient appliquées permettent de les classer comme réserves minérales, et rien ne garantit que les résultats de l’ÉÉP soient réalisés. Bien que la Société estime que les attentes exprimées dans ces déclarations prospectives sont fondées sur des hypothèses raisonnables, ces déclarations ne garantissent pas le rendement futur et les résultats ou les développements réels pourraient différer sensiblement de ceux indiqués dans les déclarations prospectives. Les déclarations prospectives reposent sur un certain nombre de facteurs et d’hypothèses importants.
Les déclarations prospectives comportent des risques et des incertitudes connus et inconnus ainsi que d’autres facteurs qui pourraient faire en sorte que les résultats réels diffèrent sensiblement de ceux prévus dans ces déclarations prospectives. Les énoncés prospectifs contenus dans le présent communiqué ne sont valables qu’à la date du présent communiqué ou à la date précisée dans l’énoncé concerné. Les énoncés prospectifs contenus dans ce communiqué de presse peuvent inclure, sans s’y limiter, les résultats de l’ÉÉP, notamment la VAN et le TRI avant et après impôts estimés, la période de récupération, les flux de trésorerie, les revenus, les coûts d’investissement, les coûts de maintien du capital, les coûts d’exploitation, les coûts monétaires, le AISC, les impôts, les redevances ainsi que les coûts de fermeture et de restauration ; la durée de vie estimée de la mine, les taux de production, le débit, la teneur du concentré, les taux de récupération et le développement progressif du Projet ; le plan de mine proposé, le schéma du procédé de traitement, l’infrastructure, l’alimentation électrique, le transport et la logistique, ainsi que les concepts de gestion des déchets et de l’eau ; le potentiel du Projet à figurer parmi les plus grands producteurs de concentré de spodumène à faible coût ; la sensibilité de l’économie du Projet aux variations des prix du lithium, des taux de change, de la teneur, de la récupération et des coûts ; la disponibilité et le montant du CTM-ITC, de l’exonération fiscale du Québec et d’autres incitatifs gouvernementaux et programmes de financement ; l’ERM mise à jour et l’estimation des ressources minérales ; le moment du dépôt du rapport technique conforme au Règlement 43-101 appuyant l’ÉÉP et la mise à jour de l’ERM ; les résultats de forage du projet Cisco et les conclusions qui en découlent ; l’échelle potentielle du projet Cisco et les occasions de croissance des ressources et d’optimisation du projet ; l’orientation, l’échelle, la portée et l’emplacement des futures activités d’exploration, de forage, d’essais métallurgiques et d’études d’ingénierie ; les études environnementales de référence, l’obtention des permis et autorisations, le processus d’évaluation des impacts environnementaux et sociaux et la soumission d’une description du projet ; les relations avec les communautés et des Premières Nations ; les objectifs, les buts, les prochaines étapes et les plans futurs de la Société ; la transition de la Société de l’étape d’exploration à celle de développement ; le moment du début de la construction et des opérations ; et les estimations des conditions du marché. Les facteurs qui pourraient faire en sorte que les résultats réels diffèrent sensiblement de ceux énoncés dans les déclarations prospectives comprennent la nature préliminaire de l’ÉÉP et sa dépendance aux ressources minérales présumées ; les fluctuations des prix du lithium et du concentré de spodumène ainsi que des taux de change ; les variations de teneur, la variabilité métallurgique ou les taux de récupération, ainsi que le risque que le schéma de flux de l’ÉÉP ne donne pas les résultats escomptés à l’échelle commerciale ; les inexactitudes dans les estimations des coûts d’investissement et d’exploitation, notamment en raison de l’inflation et de la plage de précision d’une estimation de classe 5 ; les changements dans les paramètres du projet à mesure que les plans continuent d’être affinés ; les résultats des futures estimations de ressources ; des résultats d’exploration infructueux ; l’incapacité d’obtenir, ou les retards dans l’obtention des permis et approbations nécessaires, y compris en vertu de la JBNQA et des processus d’évaluation fédéraux ; l’incapacité de construire ou de financer la ligne électrique proposée et d’autres infrastructures ; les risques liés au transport, au rail et à l’accès aux ports ; les changements dans les lois fiscales ou l’incapacité d’accéder au CTM-ITC, à l’exonération fiscale du Québec ou à d’autres incitatifs gouvernementaux ; les relations avec les Premières Nations et les autres parties prenantes ; les incertitudes géotechniques, hydrogéologiques et géochimiques ; les prix futurs des métaux ; la disponibilité de capital et de financement à des conditions acceptables ; la réaffectation de l’utilisation prévue des fonds ; la situation économique, commerciale ou la conjoncture des marchés en général ; les risques associés aux changements réglementaires ; les vices de titre ; la disponibilité du personnel, des matériaux et de l’équipement en temps opportun ; les accidents ou les pannes d’équipement ; les risques non assurés ; et les impacts environnementaux imprévus sur les opérations et les coûts pour y remédier. Les lecteurs sont avertis que l’exploration minérale et le développement de mines constituent des activités intrinsèquement risquées et, par conséquent, les événements réels pourraient différer sensiblement de ceux projetés dans les déclarations prospectives. D’autres facteurs de risque sont décrits à la rubrique « Facteurs de risque » du rapport de gestion de la société pour sa période financière récemment close, lequel est disponible dans le profil de la société sur SEDAR+ à l’adresse www.sedarplus.com.
Si un ou plusieurs de ces risques ou incertitudes devaient se concrétiser, ou si les hypothèses sous-jacentes aux énoncés prospectifs devaient se révéler inexactes, les résultats réels pourraient différer sensiblement de ceux décrits aux présentes comme étant visés, prévus, anticipés, crus, estimés ou attendus. Bien que la Société ait tenté d’identifier les risques, incertitudes et facteurs importants qui pourraient faire en sorte que les résultats réels diffèrent sensiblement, il peut y en avoir d’autres qui font en sorte que les résultats ne soient pas tels qu’anticipés, estimés ou prévus. La Société n’a pas l’intention, et n’assume aucune obligation, de mettre à jour ces renseignements prospectifs, sauf si les lois applicables l’exigent.
La Bourse de croissance TSX et son fournisseur de services de réglementation (au sens attribué à ce terme dans les politiques de la Bourse de croissance TSX) n’assument aucune responsabilité quant à la pertinence ou à l’exactitude du présent communiqué.
Mesures financières non conformes aux PCGR
Le présent communiqué de presse comprend certains termes et mesures de rendement couramment utilisés dans l’industrie minière qui ne sont pas définis selon les Normes internationales d’information financière (les « normes IFRS »), notamment les coûts tout compris de maintien (« AISC »), les coûts décaissés, le flux de trésorerie disponible, le flux de trésorerie avant et après impôts (non actualisé), la valeur actuelle nette (« VAN »), le taux de rendement interne (« TRI »), la période de récupération, les coûts d’exploitation et d’investissement par tonne, ainsi que le ratio de la VAN après impôts par rapport aux dépenses d’investissement initiales (collectivement, les « Mesures non conformes aux PCGR »). Certaines de ces mesures sont des mesures financières non conformes aux PCGR et d’autres sont des ratios non conformes aux PCGR au sens du Règlement 52-112 – Divulgation de mesures financières non conformes aux PCGR et d’autres Divulgation de mesures financières non conformes aux PCGR et d’autres mesures financières («Règlement 52-112»). Les mesures non conformes aux PCGR n’ont aucune signification normalisée prescrite par les normes IFRS et pourraient ne pas être comparables aux mesures semblables divulguées par d’autres émetteurs. Les mesures non PCGR constituent des informations prospectives, sont dérivées de l’ÉÉP et sont assujetties aux hypothèses, aux risques et aux incertitudes décrits ci-dessous à la rubrique « Énoncés prospectifs ».
Le projet Cisco n’est pas en production. Par conséquent, la mesure financière historique non conforme aux PCGR équivalente pour chaque mesure non conforme aux PCGR prospective présentée dans ce communiqué de presse est nulle, et les mesures non conformes aux PCGR prospectives ne peuvent être rapprochées des mesures comparables les plus proches selon les normes IFRS. La Société estime que les mesures non conformes aux PCGR fournissent aux investisseurs des renseignements utiles pour évaluer la performance économique potentielle du Projet et pour le comparer à d’autres projets miniers ; toutefois, elles ne devraient pas être considérées de manière isolée ni comme pouvant remplacer les mesures établies conformément aux normes IFRS.
L’AISC est calculé en divisant la somme des coûts monétaires totaux, des coûts de capital de maintien et des coûts de fermeture et de restauration par les tonnes de SC5,5 produites sur la durée de vie de la mine. Tel que présenté dans ce communiqué de presse, le AISC est indiqué avant redevances et sur une base franco à bord (FAB) d’un port de la province de Québec.
Les coûts en espèces sont calculés en divisant les coûts d’exploitation de la durée de vie de la mine (LOM), y compris les coûts d’extraction, de traitement, de gestion des résidus, de gestion/traitement de l’eau, les frais généraux et administratifs, les coûts de campement et le transport du concentré vers un port du Québec, par les tonnes de SC5,5 produites sur la LOM.
Les flux de trésorerie disponibles sont calculés comme suit : les revenus moins les coûts d’exploitation, les redevances, les coûts de transport des concentrés, les coûts de capital initiaux et d’entretien, les coûts de fermeture et de restauration et, lorsqu’ils sont présentés après impôts, moins les impôts estimés et plus le crédit d’impôt à l’investissement estimé. Les flux de trésorerie avant et après impôts (non actualisés) représentent le total cumulatif de ces flux de trésorerie pour la durée de vie de la mine (LOM), respectivement avant et après impôts.
La VAN est calculée comme la valeur actualisée des flux de trésorerie projetés après impôt (ou avant impôt, selon l’indication) actualisés au taux indiqué (8 % dans le scénario de base). Le TRI est le taux d’actualisation pour lequel la VAN des flux de trésorerie projetés est égale à zéro. La période de récupération est la période, mesurée à partir du début de la production, sauf indication contraire, nécessaire pour que les flux de trésorerie cumulés permettent de récupérer le coût initial du capital.
Les coûts d’exploitation par tonne sont calculés en divisant le coût d’exploitation applicable pour la durée de vie de la mine par les tonnes de concentré produites, les matières extraites ou les matières traitées, selon l’indication. Le ratio VAN/capital initial est calculé en divisant la VAN8 après impôts par les dépenses d’investissement initiales (A-2 à A-3).

